Pendahuluan
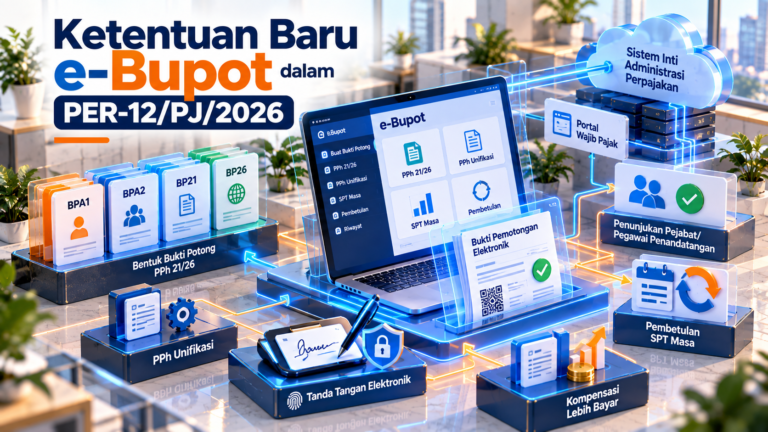
Ketentuan baru e-Bupot dalam PER-12/PJ/2026 membawa sejumlah penyesuaian dalam pembuatan bukti pemotongan, tanda tangan elektronik, pembetulan SPT Masa, serta pengadministrasian Pajak Penghasilan. Peraturan ini merupakan perubahan atas PER-11/PJ/2025 dan menjadi bagian dari penyempurnaan pelaksanaan Sistem Inti Administrasi Perpajakan. Ketentuan tersebut mulai berlaku pada 1 Oktober 2026 sehingga pemotong pajak perlu memahami perubahan sebelum melakukan administrasi e-Bupot untuk masa pajak berikutnya.
Apa Itu Ketentuan Baru e-Bupot?
PER-12/PJ/2026 adalah perubahan atas PER-11/PJ/2025 yang mengatur ketentuan pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan.
Salah satu bagian pentingnya berkaitan dengan Bukti Pemotongan PPh Pasal 21/26 dan Bukti Pemotongan dan/atau Pemungutan PPh Unifikasi. Penyesuaian dilakukan untuk memberikan kemudahan dan kepastian hukum, terutama dalam pembuatan bukti potong serta pembetulan pelaporan perpajakan.
Fungsi dan Tujuan Perubahan e-Bupot
Perubahan ini pada dasarnya memperjelas mekanisme administrasi perpajakan secara elektronik. Bukti pemotongan tidak hanya menjadi dokumen yang menunjukkan adanya pemotongan pajak, tetapi juga terhubung dengan proses pelaporan dalam sistem administrasi DJP.
Dengan ketentuan baru tersebut, proses pembuatan, pembetulan, dan pembatalan bukti pemotongan atau pemungutan dapat dilakukan melalui modul e-Bupot pada Portal Wajib Pajak atau laman maupun aplikasi lain yang terintegrasi dengan sistem administrasi DJP.
Baca Juga: Cara Cepat Buat Bukti Potong PPh 4(2), 15, 22, 23, 26 di e-Bupot
Cara Kerja dan Penerapan e-Bupot
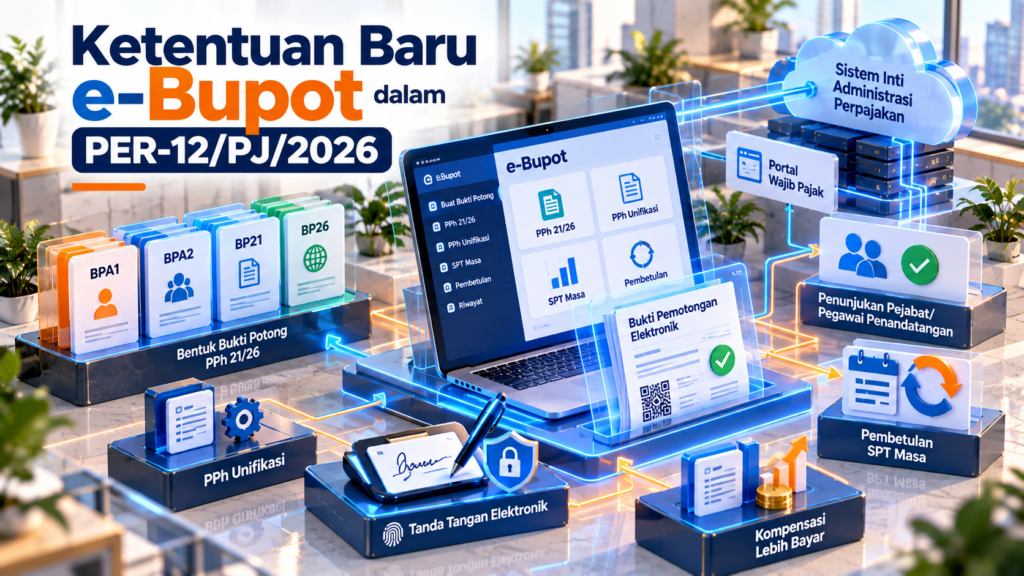
Untuk PPh Pasal 21/26, bukti pemotongan berbentuk dokumen elektronik dan dibuat melalui modul e-Bupot. Dokumen tersebut menggunakan Tanda Tangan Elektronik sesuai ketentuan perpajakan.
Perubahan yang cukup penting adalah pemotong pajak dapat menunjuk satu atau lebih pejabat atau pegawai untuk menandatangani bukti pemotongan melalui Portal Wajib Pajak. Dengan demikian, kewenangan penandatanganan dapat didelegasikan secara resmi tanpa mengubah kedudukan pemotong pajak sebagai pihak yang bertanggung jawab atas pemotongan.
PER-12/PJ/2026 juga memperjelas bentuk bukti potong PPh 21/26. Formulir yang digunakan mencakup BPA1, BPA2, BP21, dan BP26 dengan penggunaan yang disesuaikan berdasarkan penerima penghasilan dan jenis pemotongannya.
Untuk BP21 dan BP26, bukti pemotongan dapat dibuat untuk setiap transaksi atau untuk satu Masa Pajak sesuai ketentuan yang berlaku. Sementara itu, BPA1 dan BPA2 dibuat untuk Masa Pajak terakhir dalam kondisi yang telah ditentukan.
Perubahan pada Pembetulan SPT Masa
PER-12/PJ/2026 juga memberikan penyesuaian terhadap pembetulan SPT Masa PPh 21/26. Pembetulan dapat dilakukan sepanjang DJP belum melakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka terhadap Masa Pajak yang bersangkutan.
Khusus apabila pembetulan menimbulkan lebih bayar yang dikompensasikan ke masa berikutnya, sistem memperhitungkan saldo kompensasi lebih bayar. Saldo tersebut dapat mengalami penyesuaian dan diperhitungkan dalam SPT Masa berstatus normal pada masa berikutnya.
Ketentuan serupa juga diperjelas untuk SPT Masa PPh Unifikasi. Pembetulan memperhitungkan pajak yang telah dibayar dan kondisi pengembalian kelebihan pembayaran pajak yang relevan.
Pihak yang Berkaitan
Ketentuan ini terutama berkaitan dengan pemotong PPh Pasal 21/26, pemotong atau pemungut PPh Unifikasi, penerima penghasilan, pejabat atau pegawai yang diberi kewenangan menandatangani bukti potong, serta DJP sebagai administrator sistem perpajakan.
Bagi perusahaan, perubahan ini berarti proses internal perlu disesuaikan, terutama mengenai siapa yang berwenang melakukan penandatanganan elektronik dan bagaimana data bukti potong dikelola sebelum SPT Masa disampaikan.
Risiko dan Implikasi
Kesalahan dalam mengisi data bukti potong dapat berdampak pada ketidaksesuaian antara bukti pemotongan dan SPT Masa. Karena itu, pemotong pajak perlu memastikan identitas penerima penghasilan, kode objek pajak, masa pajak, dasar pengenaan pajak, serta jumlah PPh telah sesuai sebelum dokumen diterbitkan.
Perusahaan juga perlu memperhatikan mekanisme pembetulan. Pembetulan setelah SPT disampaikan tidak hanya berkaitan dengan perubahan angka pada bukti potong, tetapi dapat memengaruhi status kurang bayar, lebih bayar, atau saldo kompensasi pada masa berikutnya.
Regulasi yang Berkaitan
PER-12/PJ/2026 merupakan perubahan atas PER-11/PJ/2025. Ketentuan ini juga berkaitan dengan PMK 12/PMK.03/2017 mengenai bukti pemotongan dan/atau pemungutan PPh, PMK 168 Tahun 2023 mengenai petunjuk pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi, serta PMK 81 Tahun 2024 mengenai pelaksanaan Sistem Inti Administrasi Perpajakan beserta perubahannya.
PER-12/PJ/2026 ditetapkan pada 28 September 2026 dan mulai berlaku pada 1 Oktober 2026. Untuk pembetulan SPT yang disampaikan setelah tanggal tersebut atas Masa Pajak sejak Januari 2025, Bagian Tahun Pajak yang berakhir sejak Januari 2025, atau Tahun Pajak sejak 2025, ketentuannya mengikuti PER-12/PJ/2026.
Kesimpulan
Ketentuan baru e-Bupot dalam PER-12/PJ/2026 memberikan penyesuaian penting pada administrasi bukti pemotongan dan pelaporan PPh. Perubahan mencakup dokumen elektronik, Tanda Tangan Elektronik, kewenangan penandatangan, bentuk bukti potong, serta mekanisme pembetulan SPT Masa.
Dengan berlakunya aturan ini mulai 1 Oktober 2026, pemotong pajak perlu memastikan prosedur internal dan pengelolaan data e-Bupot telah mengikuti ketentuan terbaru. Pemahaman terhadap mekanisme pembetulan juga penting karena perubahan SPT dapat memengaruhi jumlah pajak yang kurang atau lebih disetor maupun saldo kompensasi pada masa berikutnya.
FAQ
Apa perubahan utama e-Bupot dalam PER-12/PJ/2026?
Perubahan mencakup mekanisme pembuatan bukti potong elektronik, Tanda Tangan Elektronik, penunjukan pejabat atau pegawai sebagai penandatangan, serta mekanisme pembetulan SPT Masa.
Kapan PER-12/PJ/2026 mulai berlaku?
PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026.
Apakah bukti potong PPh 21/26 wajib dibuat secara elektronik?
Dalam ketentuan baru, Bukti Pemotongan PPh 21/26 berbentuk Dokumen Elektronik dan dibuat melalui modul e-Bupot yang terhubung dengan sistem administrasi DJP.
Siapa yang dapat menandatangani bukti potong?
Pemotong PPh 21/26 dapat menunjuk satu atau lebih pejabat atau pegawai untuk menandatangani bukti pemotongan melalui Portal Wajib Pajak. Ketentuan serupa berlaku untuk bukti potong dan/atau pungut PPh Unifikasi.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali