Pendahuluan
Keringanan sanksi pajak 100% menjadi salah satu hal yang perlu dipahami Wajib Pajak ketika menghadapi sanksi administrasi akibat keterlambatan, kekeliruan, atau kondisi tertentu dalam pemenuhan kewajiban perpajakan. Namun, pengurangan atau penghapusan sanksi pajak hingga seluruhnya tidak berlaku otomatis bagi setiap Wajib Pajak. Terdapat persyaratan, dasar hukum, dan prosedur yang harus diperhatikan sebelum mengajukan permohonan kepada Direktorat Jenderal Pajak (DJP). Pemahaman atas ketentuan ini penting agar Wajib Pajak dapat mengetahui haknya, menyiapkan dokumen yang relevan, dan membedakan pengurangan sanksi dari pembatalan ketetapan pajak.
Apa Itu Keringanan Sanksi Pajak 100%?
Keringanan sanksi pajak merupakan fasilitas hukum yang memungkinkan sanksi administrasi perpajakan dikurangi atau dihapuskan sesuai ketentuan yang berlaku. Fasilitas ini berbeda dari penghapusan pokok utang pajak karena objek permohonannya adalah sanksi administrasi, bukan otomatis seluruh kewajiban pajak yang masih harus dibayar.
Dalam praktiknya, istilah “keringanan sanksi pajak 100%” merujuk pada kemungkinan penghapusan seluruh sanksi administrasi yang memenuhi persyaratan hukum. Persetujuan tidak diberikan secara otomatis hanya karena Wajib Pajak mengalami kesulitan keuangan atau baru menyadari adanya kekurangan pembayaran.
Fungsi atau Tujuan Pengurangan Sanksi Pajak
Ketentuan pengurangan atau penghapusan sanksi administrasi memberikan ruang bagi penyelesaian masalah perpajakan dengan mempertimbangkan keadaan yang diatur dalam peraturan. Mekanisme ini juga menjadi bagian dari perlindungan hak Wajib Pajak ketika terdapat alasan yang dapat dipertanggungjawabkan secara hukum.
Bagi Wajib Pajak orang pribadi maupun badan usaha, mekanisme tersebut dapat menjadi jalur untuk meminta peninjauan atas sanksi administrasi tertentu. Namun, permohonan harus didasarkan pada alasan yang sesuai dengan ketentuan, bukan semata-mata permintaan keringanan tanpa bukti pendukung.
Baca Juga: Transparansi Bukti Potong Pajak Era Coretax
Cara Mengajukan Keringanan Sanksi Pajak hingga 100%
Tidak semua Wajib Pajak otomatis berhak memperoleh penghapusan sanksi secara penuh. Kelayakan permohonan bergantung pada jenis sanksi, alasan pengajuan, dokumen pendukung, serta ketentuan prosedural yang berlaku.
Secara umum, tahapan yang perlu diperhatikan meliputi:
Mengidentifikasi sanksi. Periksa Surat Tagihan Pajak (STP) atau dokumen perpajakan yang memuat sanksi, termasuk jenis, masa pajak, dan dasar pengenaannya.
Memeriksa alasan permohonan. Tentukan apakah terdapat kekeliruan, keadaan yang dapat dipertanggungjawabkan, atau alasan lain yang memenuhi ketentuan pengurangan atau penghapusan sanksi.
Menyiapkan dokumen. Siapkan surat permohonan dan bukti yang mendukung alasan pengajuan sesuai persyaratan administrasi yang berlaku.
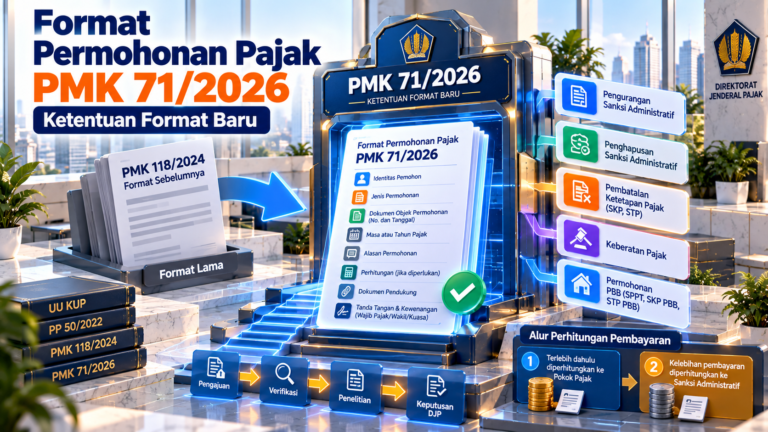
Mengajukan permohonan melalui saluran yang ditentukan. Ikuti tata cara, batas waktu, dan persyaratan dalam peraturan yang berlaku untuk jenis permohonan tersebut.
Menunggu keputusan DJP. Pengurangan atau penghapusan baru dapat dianggap diberikan setelah terdapat keputusan yang menyetujui permohonan.
Wajib Pajak perlu membedakan permohonan pengurangan atau penghapusan sanksi administrasi dari keberatan, pembetulan, maupun pembatalan surat ketetapan pajak. Masing-masing memiliki objek, alasan, dan prosedur yang berbeda.
Siapa yang Berhak Mengajukan Keringanan Sanksi Pajak 100%?
Wajib Pajak orang pribadi maupun badan usaha dapat mengajukan permohonan sepanjang memenuhi persyaratan yang ditentukan. Hak pengajuan tidak berarti permohonan pasti dikabulkan seluruhnya.
Beberapa hal yang perlu diperhatikan adalah:
Wajib Pajak yang dikenai sanksi administrasi, baik yang tercantum dalam Surat Tagihan Pajak maupun surat ketetapan pajak yang memenuhi persyaratan.
Wajib Pajak yang memiliki alasan dan bukti pendukung, sehingga permohonannya dapat diteliti berdasarkan ketentuan perpajakan.
Wajib Pajak yang memenuhi persyaratan formal, termasuk ketentuan mengenai status surat pajak yang diajukan dan dokumen permohonan.
DJP akan meneliti permohonan berdasarkan ketentuan yang berlaku. Hasilnya dapat berupa pengabulan seluruhnya, pengabulan sebagian, atau penolakan.
Contoh Perhitungan Penghapusan Sanksi Pajak
Misalnya, sebuah perusahaan menerima surat ketetapan pajak dengan rincian berikut:
Pokok pajak: Rp100.000.000
Sanksi administrasi: Rp40.000.000
Total tagihan: Rp140.000.000
Apabila DJP menyetujui penghapusan seluruh sanksi administrasi sebesar Rp40.000.000, perusahaan tetap berkewajiban menyelesaikan pokok pajak sebesar Rp100.000.000.
Dengan demikian, penghapusan sanksi 100% bukan berarti seluruh tagihan pajak menjadi nihil. Pokok pajak tetap harus diperhitungkan sesuai ketentuan. PMK 71 Tahun 2026 juga mengatur persyaratan terkait pembayaran pokok pajak sebelum sanksi administrasi dapat diperhitungkan dalam permohonan tertentu.
Risiko dan Implikasi bagi Wajib Pajak
Permohonan yang tidak memenuhi persyaratan dapat dikembalikan atau ditolak. Kesalahan dalam menentukan jenis permohonan juga berisiko membuat Wajib Pajak menggunakan prosedur yang tidak sesuai.
Selain itu, pengajuan permohonan tidak boleh langsung dianggap menghapus kewajiban pembayaran. Wajib Pajak perlu memperhatikan status tagihan, ketentuan pembayaran, serta akibat hukum dari keputusan yang diterbitkan DJP.
Karena itu, dokumen perpajakan, bukti pembayaran, kronologi kejadian, dan alasan permohonan perlu diperiksa secara cermat sebelum pengajuan dilakukan.
Regulasi yang Berkaitan
Ketentuan pengurangan atau penghapusan sanksi administrasi perpajakan berkaitan dengan Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), khususnya Pasal 36 yang mengatur kewenangan pengurangan atau penghapusan sanksi administrasi dalam kondisi yang ditentukan.
Prosedur lebih lanjut diatur dalam PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Peraturan ini telah diubah melalui PMK 71 Tahun 2026, yang berlaku sejak 2 Oktober 2026. Perubahan tersebut antara lain memperjelas jenis sanksi yang dapat dimohonkan pengurangan atau penghapusannya serta menyesuaikan persyaratan pengajuan.
Kesimpulan
Keringanan sanksi pajak 100% merupakan kemungkinan hukum, bukan fasilitas otomatis bagi setiap Wajib Pajak. Pengajuan perlu didasarkan pada jenis sanksi, alasan yang dapat dipertanggungjawabkan, serta pemenuhan persyaratan formal dan substantif.
Sebelum mengajukan permohonan, Wajib Pajak perlu memeriksa dokumen tagihan dan ketentuan terbaru. Pemahaman yang tepat membantu memastikan bahwa permohonan diajukan melalui prosedur yang sesuai tanpa mengabaikan kewajiban pokok pajak.
FAQ Keringanan Sanksi Pajak 100%
1. Apakah sanksi pajak bisa dihapus 100%?
Penghapusan seluruh sanksi administrasi dimungkinkan sepanjang memenuhi ketentuan yang berlaku dan disetujui DJP. Tidak semua permohonan akan dikabulkan seluruhnya.
2. Apakah UMKM berhak mengajukan penghapusan sanksi pajak?
UMKM dapat mengajukan permohonan apabila memenuhi persyaratan yang berlaku bagi Wajib Pajak terkait. Status sebagai UMKM tidak otomatis memberikan hak penghapusan sanksi.
3. Apakah pokok utang pajak ikut dihapus?
Tidak otomatis. Permohonan pengurangan atau penghapusan sanksi administrasi berfokus pada sanksinya. Pokok pajak tetap menjadi kewajiban sepanjang tidak terdapat dasar hukum lain yang mengubahnya.
4. Apakah cukup mengajukan surat permohonan agar sanksi dihapus?
Tidak. Wajib Pajak harus memenuhi persyaratan formal dan substantif serta melampirkan dokumen pendukung sesuai ketentuan. Keputusan tetap berada pada DJP.
5. Peraturan apa yang menjadi acuan pengajuan?
Acuan proseduralnya adalah PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026, dengan memperhatikan dasar hukum yang sesuai untuk jenis sanksi yang dimohonkan.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali