Pendahuluan
10 Dokumen yang Tidak Wajib Menggunakan Bea Meterai
Bea Meterai merupakan pajak atas dokumen yang memiliki karakteristik tertentu sesuai ketentuan peraturan perundang-undangan. Meskipun banyak dokumen transaksi dan administrasi dikenakan Bea Meterai, terdapat sejumlah dokumen yang secara khusus dikecualikan dari pengenaan pajak tersebut.
Ketentuan mengenai dokumen yang tidak dikenakan Bea Meterai diatur dalam Undang-Undang Nomor 10 Tahun 2020 tentang Bea Meterai. Pemahaman atas ketentuan ini penting bagi perusahaan, pengusaha, karyawan, organisasi, dan masyarakat agar dapat membedakan dokumen yang wajib menggunakan meterai dan dokumen yang tidak termasuk objek Bea Meterai.
Apa Itu Bea Meterai?
Bea Meterai adalah pajak atas dokumen yang dikenakan satu kali untuk setiap dokumen sesuai ketentuan yang berlaku. Berdasarkan UU Nomor 10 Tahun 2020, objek Bea Meterai mencakup dokumen yang dibuat sebagai alat untuk menerangkan suatu kejadian yang bersifat perdata serta dokumen yang digunakan sebagai alat bukti di pengadilan.
Tarif umum Bea Meterai adalah Rp10.000 per dokumen. Namun, tidak semua dokumen otomatis dikenakan pajak tersebut. Pasal 7 UU Bea Meterai menetapkan jenis dokumen tertentu yang tidak dikenakan Bea Meterai.
Fungsi atau Tujuan Pengecualian Bea Meterai
Pengecualian Bea Meterai memberikan kepastian mengenai dokumen yang tidak perlu dibebani pajak tersebut. Pengaturannya juga mempertimbangkan karakteristik dokumen, seperti dokumen pendidikan, administrasi hubungan kerja, penerimaan negara, penyimpanan dana, dan kegiatan lalu lintas barang.
Dengan memahami pengecualian tersebut, wajib pajak dan pelaku usaha dapat mengelola administrasi dokumen secara tepat tanpa membebankan Bea Meterai pada dokumen yang memang dikecualikan oleh undang-undang.
Baca Juga: Transformasi Pajak di Era Digital: Jenis Teknologi yang Digunakan dalam Administrasi Perpajakan
10 Dokumen yang Tidak Wajib Menggunakan Bea Meterai
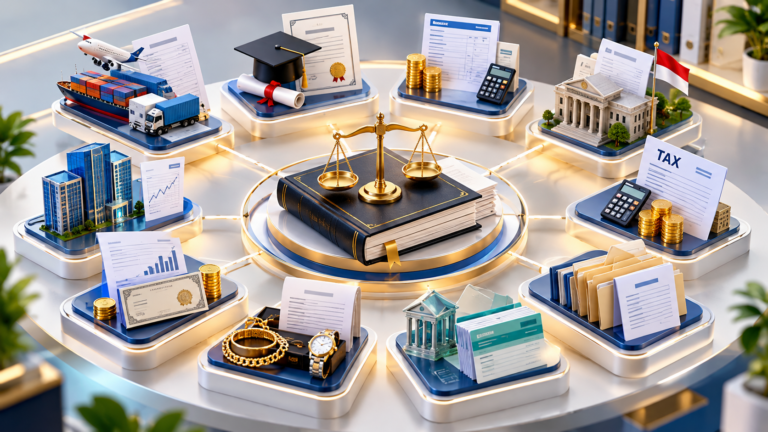
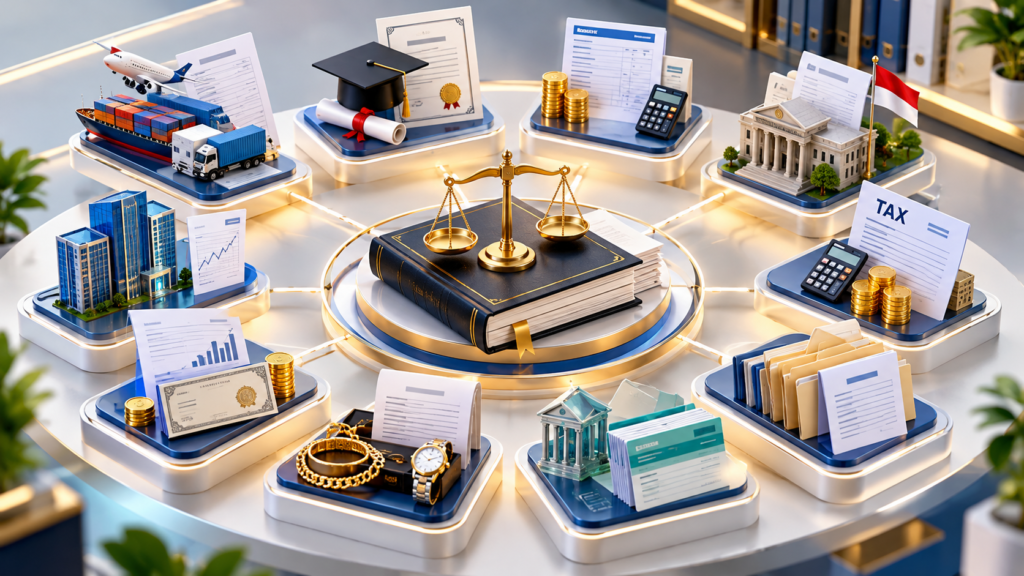
Berdasarkan Pasal 7 UU Nomor 10 Tahun 2020, terdapat 10 kelompok dokumen yang tidak dikenakan Bea Meterai. Berikut penjelasan setiap kelompok beserta contoh penerapannya.
1. Dokumen Lalu Lintas Orang dan Barang
Dokumen yang berkaitan dengan pengangkutan, penyimpanan, pengiriman, dan penerimaan barang termasuk kelompok yang tidak dikenakan Bea Meterai. Contohnya meliputi surat penyimpanan barang, konosemen, surat angkutan penumpang dan barang, bukti pengiriman atau penerimaan barang, serta dokumen sejenis.
Pengecualian ini berlaku berdasarkan jenis dan fungsi dokumennya, bukan semata-mata karena dokumen tersebut berkaitan dengan kegiatan usaha.
2. Segala Bentuk Ijazah
Ijazah merupakan salah satu dokumen yang secara tegas dikecualikan dari pengenaan Bea Meterai. Pengecualian ini juga mencakup surat tanda tamat belajar, tanda lulus, serta surat keterangan telah mengikuti pendidikan, pelatihan, kursus, atau kegiatan sejenis.
Dengan demikian, dokumen pendidikan tersebut tidak wajib menggunakan meterai hanya karena diterbitkan oleh lembaga pendidikan.
3. Bukti Pembayaran Gaji dan Tunjangan
Tanda terima pembayaran gaji, uang tunggu, pensiun, uang tunjangan, dan pembayaran lain yang berkaitan dengan hubungan kerja tidak dikenakan Bea Meterai.
Pengecualian ini juga mencakup surat yang diserahkan untuk memperoleh pembayaran tersebut. Namun, dokumen lain yang dibuat dalam hubungan kerja tetap perlu dinilai berdasarkan jenis dan fungsinya.
4. Bukti Penerimaan Uang Negara
Tanda bukti penerimaan uang negara dari kas negara, kas pemerintah daerah, bank, atau lembaga lain yang ditunjuk berdasarkan peraturan perundang-undangan termasuk dokumen yang tidak dikenakan Bea Meterai.
Contohnya adalah bukti penerimaan pembayaran oleh instansi pemerintah melalui saluran resmi. Pengecualian ini tidak otomatis berlaku untuk setiap bukti penerimaan uang yang dibuat oleh perusahaan swasta.
5. Kuitansi Pembayaran Pajak
Kuitansi untuk semua jenis pajak dan penerimaan lain yang dapat dipersamakan dengannya, yang berasal dari kas negara, kas pemerintah daerah, bank, atau lembaga yang ditunjuk sesuai ketentuan, tidak dikenakan Bea Meterai.
Ketentuan ini perlu dibedakan dari kuitansi transaksi komersial biasa. Kuitansi pembayaran kepada pemasok atau pelanggan tidak otomatis bebas Bea Meterai karena statusnya harus ditentukan berdasarkan ketentuan objek Bea Meterai.
6. Bukti Penerimaan Uang untuk Keperluan Internal Organisasi
Tanda penerimaan uang yang dibuat untuk keperluan internal organisasi termasuk dokumen yang dikecualikan. Contohnya dapat berupa bukti penerimaan dana untuk kebutuhan internal organisasi, sepanjang memenuhi karakteristik pengecualian tersebut.
Tidak semua kuitansi yang dibuat oleh organisasi otomatis termasuk kategori ini. Tujuan penerimaan dan penggunaan dokumen perlu diperhatikan.
7. Dokumen Simpanan Uang atau Surat Berharga
Dokumen yang menyebutkan simpanan uang atau surat berharga termasuk dokumen yang tidak dikenakan Bea Meterai. Pengecualian juga mencakup pembayaran simpanan kepada penyimpan oleh bank, koperasi, dan badan lain yang menyelenggarakan penyimpanan uang, serta pengeluaran surat berharga oleh kustodian kepada nasabah.
Contohnya adalah dokumen informasi saldo tabungan atau giro dan laporan saldo surat berharga yang diterbitkan kustodian. Pengecualian ini tidak berarti semua perjanjian pembukaan rekening atau transaksi keuangan otomatis bebas Bea Meterai.
8. Surat Gadai
Surat gadai termasuk kelompok dokumen yang tidak dikenakan Bea Meterai berdasarkan Pasal 7 UU Bea Meterai. Dokumen ini berkaitan dengan transaksi gadai yang memiliki karakteristik sebagaimana dimaksud dalam ketentuan tersebut.
Penting untuk membedakan surat gadai dari perjanjian atau dokumen lain yang mungkin dibuat dalam rangka transaksi pembiayaan. Dokumen tambahan perlu dinilai secara tersendiri.
9. Bukti Pembagian Keuntungan, Bunga, atau Imbal Hasil Surat Berharga
Tanda pembagian keuntungan, bunga, atau imbal hasil dari surat berharga, apa pun nama dan bentuknya, tidak dikenakan Bea Meterai.
Contohnya adalah dokumen yang menunjukkan pembagian bunga atau imbal hasil kepada pemegang surat berharga. Pengecualian tersebut berkaitan dengan bukti pembagian hasil, sehingga tidak serta-merta mencakup seluruh perjanjian investasi atau transaksi surat berharga.
10. Dokumen Bank Indonesia untuk Kebijakan Moneter
Dokumen yang diterbitkan atau dihasilkan oleh Bank Indonesia dalam rangka pelaksanaan kebijakan moneter termasuk dokumen yang tidak dikenakan Bea Meterai.
Pengecualian ini berkaitan dengan fungsi dokumen dalam pelaksanaan kebijakan moneter. Dokumen administrasi biasa yang diterbitkan pihak lain tidak otomatis memperoleh pengecualian yang sama.
Cara Menerapkan Pengecualian Bea Meterai
Dalam praktik administrasi, perusahaan dan organisasi perlu mengidentifikasi jenis dokumen sebelum menentukan apakah Bea Meterai terutang. Pemeriksaan dapat dilakukan dengan mencocokkan fungsi dokumen dengan kategori yang diatur dalam Pasal 7 UU Bea Meterai.
Sebagai contoh, bukti pengiriman barang dapat termasuk dokumen yang dikecualikan. Sebaliknya, surat perjanjian kerja sama dengan pemasok perlu dinilai berdasarkan ketentuan objek Bea Meterai, meskipun perjanjian tersebut berkaitan dengan pengiriman barang.
Apakah Ada Perhitungan Bea Meterai?
Untuk dokumen yang secara sah termasuk dalam pengecualian Pasal 7, tidak ada Bea Meterai yang perlu dibayarkan berdasarkan kategori tersebut. Karena itu, tidak diperlukan perhitungan tarif Rp10.000 untuk dokumen yang benar-benar dikecualikan.
Sebagai pembanding, dokumen yang menjadi objek Bea Meterai pada umumnya dikenakan tarif tetap Rp10.000 per dokumen. Penentuan kewajiban tetap harus dilakukan berdasarkan jenis, isi, dan fungsi dokumen.
Pihak yang Berkaitan
Pihak yang perlu memahami ketentuan ini antara lain:
Wajib Pajak dan pengusaha, untuk mengelola dokumen transaksi dan administrasi.
Bagian keuangan dan administrasi, untuk mengidentifikasi dokumen yang memerlukan Bea Meterai.
Bank, koperasi, dan kustodian, untuk memahami pengecualian dokumen simpanan uang atau surat berharga.
Organisasi dan lembaga pendidikan, untuk mengidentifikasi dokumen internal serta dokumen pendidikan yang dikecualikan.
Direktorat Jenderal Pajak (DJP), sebagai otoritas administrasi perpajakan sesuai kewenangannya.
Risiko atau Implikasi Kesalahan Penerapan
Kesalahan mengidentifikasi dokumen dapat menyebabkan biaya administrasi yang tidak diperlukan atau kewajiban Bea Meterai yang terlewat. Karena itu, pengecualian tidak sebaiknya ditentukan hanya berdasarkan nama dokumen, nilai transaksi, atau pihak yang menerbitkannya.
Perlu diperhatikan pula bahwa dokumen yang digunakan sebagai alat bukti di pengadilan harus dinilai sesuai Pasal 3 UU Bea Meterai dan ketentuan pemeteraian kemudian yang berlaku. Status suatu dokumen perlu diperiksa berdasarkan konteks penggunaannya, bukan hanya pada saat dokumen dibuat.
Regulasi yang Berkaitan
Ketentuan utama mengenai dokumen yang tidak dikenakan Bea Meterai terdapat dalam UU Nomor 10 Tahun 2020 tentang Bea Meterai, khususnya Pasal 7. Untuk ketentuan pelaksanaan administrasinya, wajib pajak juga perlu memperhatikan PMK Nomor 78 Tahun 2024 tentang Ketentuan Pelaksanaan Bea Meterai.
Kesimpulan
Sepuluh kelompok dokumen yang tidak dikenakan Bea Meterai diatur dalam Pasal 7 UU Nomor 10 Tahun 2020. Cakupannya meliputi dokumen lalu lintas barang, ijazah, bukti pembayaran terkait hubungan kerja, penerimaan negara, dokumen simpanan, surat gadai, pembagian hasil surat berharga, dan dokumen Bank Indonesia untuk kebijakan moneter.
Wajib pajak dan pelaku usaha perlu memeriksa jenis serta fungsi dokumen sebelum menentukan kewajiban Bea Meterai. Pengecualian hanya berlaku sesuai ketentuan yang ditetapkan, sehingga tidak semua kuitansi, surat perjanjian, atau dokumen transaksi otomatis bebas Bea Meterai.
FAQ: Dokumen yang Tidak Wajib Menggunakan Bea Meterai
1. Apakah semua kuitansi bebas Bea Meterai?
Tidak. Pengecualian berlaku untuk kuitansi pembayaran pajak dan penerimaan tertentu yang disebutkan dalam Pasal 7. Kuitansi transaksi komersial perlu dinilai berdasarkan ketentuan objek Bea Meterai.
2. Apakah ijazah wajib ditempeli meterai?
Tidak. Segala bentuk ijazah termasuk dokumen yang tidak dikenakan Bea Meterai.
3. Apakah bukti pembayaran gaji harus menggunakan meterai?
Tidak. Tanda terima pembayaran gaji dan pembayaran lain yang berkaitan dengan hubungan kerja termasuk dokumen yang dikecualikan.
4. Apakah dokumen tabungan bank dikenakan Bea Meterai?
Dokumen yang menyebutkan simpanan uang atau surat berharga, serta dokumen tertentu terkait pembayaran simpanan, termasuk dalam pengecualian Pasal 7.
5. Apakah surat perjanjian selalu bebas Bea Meterai jika nilainya kecil?
Tidak. Surat perjanjian merupakan salah satu jenis dokumen yang menjadi objek Bea Meterai. Penentuannya tidak hanya bergantung pada nilai transaksi.
6. Apakah dokumen yang bebas Bea Meterai tetap dapat digunakan sebagai bukti di pengadilan?
Penggunaannya sebagai alat bukti perlu dinilai berdasarkan Pasal 3 UU Bea Meterai dan ketentuan pemeteraian kemudian yang berlaku. Pengecualian pada saat dokumen dibuat tidak boleh langsung diasumsikan menyelesaikan seluruh persoalan Bea Meterai ketika dokumen diajukan ke pengadilan.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali