Pendahuluan
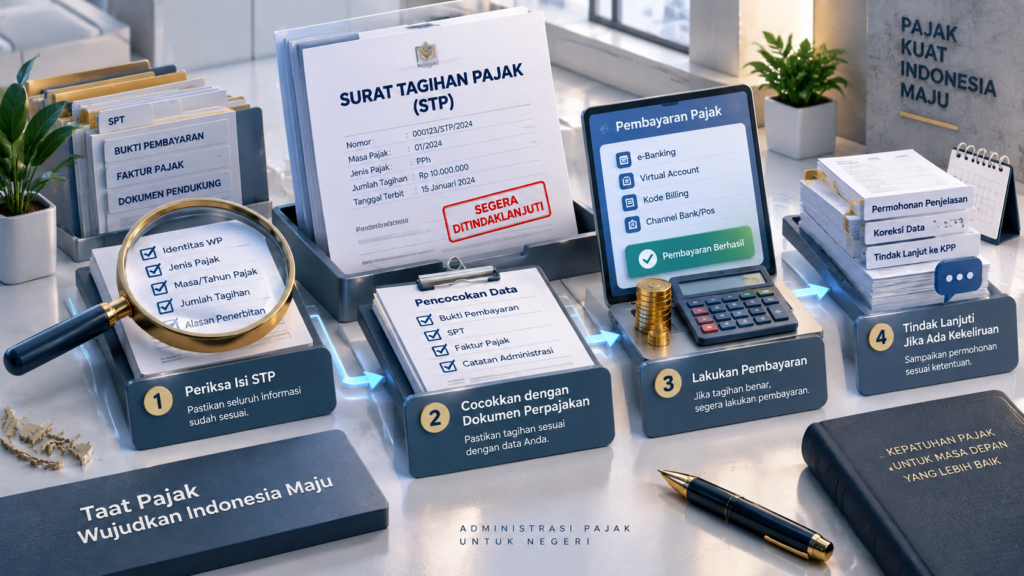
Menerima Surat Tagihan Pajak (STP) dari Direktorat Jenderal Pajak (DJP) berarti Wajib Pajak perlu segera memahami dan menindaklanjuti isi surat tersebut. STP dapat diterbitkan untuk menagih pajak yang masih harus dibayar dan/atau sanksi administrasi sesuai ketentuan perpajakan. Karena itu, ada 4 hal setelah menerima STP yang penting dilakukan, mulai dari memeriksa isi surat hingga menentukan tindakan atas tagihan tersebut.
Apa Itu Surat Tagihan Pajak?
Surat Tagihan Pajak atau STP adalah surat yang digunakan untuk melakukan tagihan pajak dan/atau sanksi administrasi berupa bunga dan/atau denda kepada Wajib Pajak.
Berdasarkan Pasal 14 UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), STP dapat diterbitkan dalam sejumlah kondisi. Misalnya, terdapat Pajak Penghasilan dalam tahun berjalan yang tidak atau kurang dibayar, kekurangan pembayaran akibat salah tulis atau salah hitung, serta sanksi administrasi berupa denda atau bunga.
STP juga dapat diterbitkan kepada Pengusaha Kena Pajak (PKP) yang tidak atau terlambat membuat Faktur Pajak atau tidak mengisi Faktur Pajak secara lengkap. Ketentuan mengenai penerbitan STP juga diatur lebih lanjut dalam PMK 80 Tahun 2023.
Fungsi atau Tujuan STP
STP berfungsi sebagai sarana administrasi untuk menagih pajak dan/atau sanksi administrasi yang masih harus dipenuhi oleh Wajib Pajak.
Dengan adanya STP, Wajib Pajak memperoleh informasi mengenai jumlah tagihan dan dasar penerbitannya. STP juga dapat menjadi salah satu dasar penagihan pajak apabila jumlah yang tercantum di dalamnya tidak dilunasi sesuai ketentuan. DJP menjelaskan bahwa STP termasuk salah satu dasar penagihan pajak.
Oleh karena itu, STP sebaiknya tidak diabaikan meskipun nilai tagihannya relatif kecil.
Baca Juga: Salah Lapor Pajak Online? Ini Solusinya!
4 Hal Setelah Menerima STP
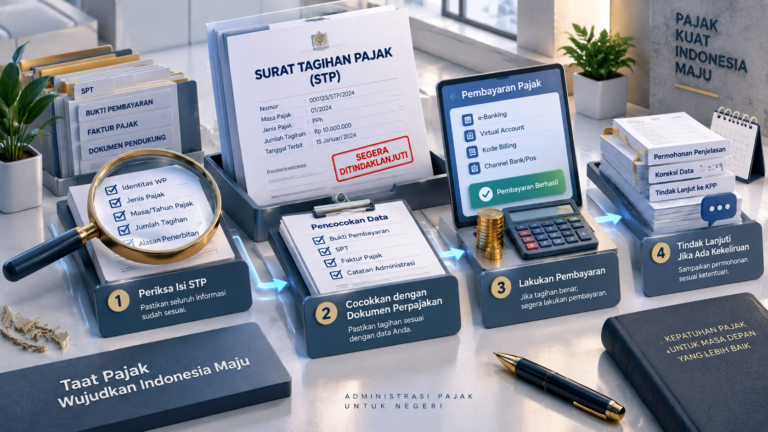
1. Periksa Isi STP dengan Teliti
Langkah pertama adalah memeriksa seluruh informasi yang tercantum dalam STP. Perhatikan identitas Wajib Pajak, jenis pajak, Masa Pajak atau Tahun Pajak, jumlah yang ditagihkan, serta alasan penerbitan STP.
Pemeriksaan ini penting untuk memastikan bahwa tagihan berkaitan dengan kewajiban perpajakan yang memang menjadi tanggung jawab Wajib Pajak. Kesalahan data atau informasi yang tidak sesuai sebaiknya segera ditindaklanjuti.
2. Cocokkan dengan Dokumen Perpajakan
Setelah memahami isi STP, cocokkan tagihan dengan dokumen yang dimiliki. Dokumen tersebut dapat berupa bukti pembayaran pajak, bukti pelaporan SPT, Faktur Pajak, serta catatan administrasi perpajakan lainnya sesuai dengan penyebab diterbitkannya STP.
Sebagai contoh, apabila STP berkaitan dengan kekurangan pembayaran, Wajib Pajak dapat memeriksa kembali riwayat pembayaran dan pelaporan untuk memastikan apakah jumlah yang ditagihkan sudah sesuai.
3. Lakukan Pembayaran Jika Tagihan Benar
Apabila setelah dilakukan pemeriksaan tagihan dalam STP dinyatakan sesuai, Wajib Pajak perlu menyelesaikan pembayaran sesuai ketentuan.
Secara umum, dasar penagihan berupa STP harus dilunasi dalam jangka waktu 1 bulan sejak tanggal diterbitkan. DJP juga menjelaskan bahwa apabila utang pajak tidak dilunasi sampai jatuh tempo dan tidak terdapat permohonan angsuran atau penundaan yang disetujui, proses penagihan dapat berlanjut.
Karena itu, pembayaran sebaiknya tidak ditunda sampai mendekati batas waktu.
4. Tindak Lanjuti Jika Terdapat Kekeliruan
Apabila ditemukan kesalahan dalam STP, Wajib Pajak tidak seharusnya langsung mengabaikannya. Periksa terlebih dahulu sumber permasalahannya dan sampaikan permintaan penjelasan atau ajukan permohonan sesuai mekanisme perpajakan yang berlaku apabila memenuhi persyaratan.
Dalam kondisi tertentu, ketentuan perpajakan menyediakan mekanisme untuk mengajukan permohonan terkait sanksi administrasi. Prosedur yang digunakan bergantung pada jenis kesalahan dan kondisi yang menyebabkan diterbitkannya STP.
Pihak yang Berkaitan
Pihak utama yang berkaitan dengan STP adalah Wajib Pajak dan Direktorat Jenderal Pajak. DJP menerbitkan STP berdasarkan kondisi yang memenuhi ketentuan perpajakan, sedangkan Wajib Pajak berkewajiban menindaklanjuti tagihan tersebut.
Dalam praktiknya, konsultan pajak juga dapat membantu Wajib Pajak memahami dasar penerbitan STP, mencocokkan data perpajakan, serta menyiapkan tindak lanjut apabila terdapat permasalahan administratif.
Risiko atau Implikasi Jika STP Diabaikan
Mengabaikan STP dapat menyebabkan permasalahan perpajakan tidak segera diselesaikan. Apabila utang pajak tidak dilunasi sampai jatuh tempo, DJP dapat melanjutkan proses penagihan sesuai ketentuan.
DJP menjelaskan bahwa setelah jatuh tempo dasar penagihan, apabila Wajib Pajak tidak melunasi dan tidak mengajukan permohonan angsuran atau penundaan, dapat diterbitkan Surat Teguran dan proses penagihan dapat berlanjut.
Karena itu, menerima STP sebaiknya menjadi momentum untuk segera memeriksa dan menyelesaikan kewajiban perpajakan yang terkait.
Regulasi yang Berkaitan
Ketentuan mengenai STP antara lain terdapat dalam Undang-Undang KUP, khususnya ketentuan mengenai penerbitan Surat Tagihan Pajak. Tata cara penerbitan STP kemudian diatur lebih lanjut melalui Peraturan Menteri Keuangan Nomor 80 Tahun 2023 tentang Tata Cara Penerbitan Surat Ketetapan Pajak dan Surat Tagihan Pajak.
Selain itu, ketentuan administrasi perpajakan dalam era Sistem Inti Administrasi Perpajakan juga berkaitan dengan PMK 81 Tahun 2024, yang telah mengalami beberapa perubahan.
Kesimpulan
4 hal setelah menerima STP yang perlu diperhatikan adalah memeriksa isi surat, mencocokkannya dengan dokumen perpajakan, melakukan pembayaran apabila tagihan benar, serta menindaklanjuti apabila ditemukan kekeliruan.
STP merupakan bagian dari administrasi perpajakan yang memiliki konsekuensi apabila tidak diselesaikan sesuai ketentuan. Dengan memahami dasar penerbitan dan segera mengambil langkah yang tepat, Wajib Pajak dapat menyelesaikan kewajiban tersebut secara tertib.
FAQ
1. Apa yang harus dilakukan setelah menerima STP?
Periksa isi STP, cocokkan dengan dokumen perpajakan, lakukan pembayaran apabila tagihan benar, dan tindak lanjuti apabila ditemukan kesalahan.
2. Apakah menerima STP berarti Wajib Pajak sedang diperiksa?
Tidak selalu. STP dapat diterbitkan karena berbagai kondisi administratif, termasuk kekurangan pembayaran, salah tulis atau salah hitung, maupun pengenaan sanksi administrasi.
3. Berapa lama batas waktu pembayaran STP?
Secara umum, jumlah yang tercantum dalam STP harus dilunasi dalam jangka waktu 1 bulan sejak tanggal diterbitkan.
4. Bagaimana jika jumlah dalam STP tidak sesuai?
Wajib Pajak perlu memeriksa sumber perbedaannya dan menindaklanjuti melalui KPP atau mekanisme administrasi perpajakan yang sesuai dengan kondisi tersebut.
5. Apakah STP boleh diabaikan jika nominalnya kecil?
Tidak. STP merupakan dokumen resmi perpajakan dan perlu ditindaklanjuti sesuai ketentuan. Mengabaikannya dapat menyebabkan proses penagihan berlanjut.
Baca Juga: Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali