Pendahuluan
Pusat Finansial Internasional Indonesia (PFII) memperoleh sejumlah fasilitas perpajakan melalui Undang-Undang Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia. Kebijakan ini dirancang untuk meningkatkan daya saing Indonesia sebagai pusat keuangan internasional sekaligus menarik investasi dan pelaku usaha sektor keuangan.
Fasilitas pajak PFII mencakup Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), serta fasilitas kepabeanan. Namun, pemberian insentif tersebut tidak berlaku secara otomatis bagi seluruh wajib pajak. Terdapat persyaratan mengenai jenis kegiatan usaha, status penerima fasilitas, dan sumber penghasilan yang harus diperhatikan.
Apa Itu PFII?
Pusat Finansial Internasional Indonesia atau PFII merupakan wilayah yang memiliki kemandirian keuangan dan administrasi serta kekhususan hukum tertentu. Wilayah ini mengadopsi, menginkorporasi, menerapkan, dan/atau menyesuaikan prinsip maupun standar internasional.
Pembentukan PFII bertujuan memperkuat posisi Indonesia dalam industri keuangan global. Kegiatan usaha di dalamnya mencakup sektor keuangan, sektor penunjang keuangan, dan sektor lainnya.
UU Nomor 6 Tahun 2026 memberikan kerangka khusus bagi penyelenggaraan PFII, termasuk pengaturan kelembagaan, kegiatan usaha, fasilitas perpajakan, dan fasilitas nonperpajakan. Undang-undang tersebut diundangkan pada 19 Agustus 2026.
Tujuan Pemberian Fasilitas Pajak PFII
Pemberian fasilitas perpajakan merupakan instrumen kebijakan untuk membangun ekosistem keuangan yang kompetitif secara internasional.
Terdapat beberapa tujuan utama kebijakan tersebut, yaitu:
Meningkatkan daya tarik investasi sektor keuangan.
Mendorong masuknya pelaku usaha dan tenaga ahli keuangan internasional.
Memperkuat pembangunan infrastruktur dan fasilitas pendukung keuangan.
Meningkatkan aktivitas ekonomi dan penciptaan lapangan kerja.
Mendorong Indonesia menjadi pusat layanan keuangan yang berdaya saing global.
Dengan fasilitas tersebut, pemerintah memberikan perlakuan perpajakan khusus kepada pihak yang memenuhi persyaratan sesuai UU PFII.
Baca Juga: Mengenal Pusat Finansial Internasional Indonesia dan Fungsinya
Rincian Daftar Fasilitas Pajak PFII dalam UU 6/2026
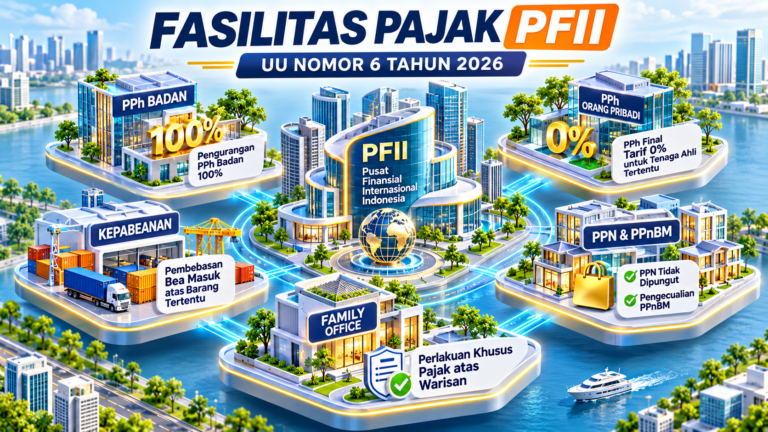
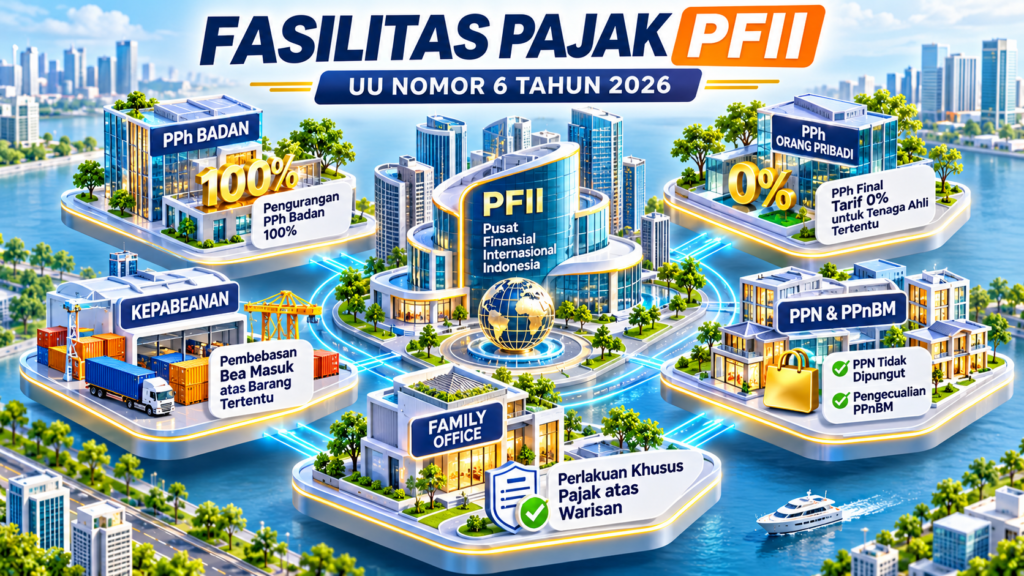
UU Nomor 6 Tahun 2026 mengatur fasilitas perpajakan dalam Bab VIII, khususnya Pasal 47 sampai dengan Pasal 64. Secara garis besar, fasilitas tersebut terdiri atas PPh, PPN, PPnBM, kepabeanan, dan perlakuan khusus atas warisan.
1. Fasilitas Pajak Penghasilan (PPh)
Fasilitas PPh menjadi salah satu insentif utama dalam penyelenggaraan PFII. Berdasarkan Pasal 49 sampai dengan Pasal 54, terdapat lima bentuk fasilitas.
a. Pengecualian PPh atas penghasilan dari luar negeri
Fasilitas ini diberikan kepada pelaku usaha dan tenaga ahli sektor keuangan yang berstatus warga negara asing (WNA) di PFII. Dengan demikian, penghasilan yang bersumber dari luar Indonesia memperoleh perlakuan khusus sesuai ketentuan UU PFII.
b. Pengurangan PPh badan sebesar 100%
Pengurangan PPh badan sebesar 100% diberikan kepada pelaku usaha yang menjalankan kegiatan di sektor keuangan, sektor penunjang sektor keuangan, dan sektor lainnya di PFII.
Fasilitas yang sama juga diberikan kepada Lembaga Pengelola PFII (LP PFII) dan Lembaga Pengawas Jasa Keuangan PFII (LPJK PFII) atas kegiatan operasionalnya di PFII. Pemberian fasilitas tetap memperhatikan kesepakatan atau perjanjian internasional di bidang perpajakan.
c. PPh final dengan tarif 0%
Fasilitas PPh final 0% diberikan untuk jangka waktu tertentu kepada tenaga ahli sektor keuangan yang bekerja pada pelaku usaha sektor keuangan di PFII dan hakim ad hoc pada Pengadilan PFII.
d. Pengecualian sebagai subjek pajak dalam negeri
WNA dapat memperoleh pengecualian status sebagai subjek pajak dalam negeri apabila memenuhi persyaratan, yaitu terdaftar pada lembaga pengelola kekayaan keluarga (family office) di PFII, memperoleh fasilitas golden visa, serta tidak memperoleh penghasilan dari kegiatan usaha aktif atau pekerjaan di Indonesia. Fasilitas berlaku selama golden visa masih berlaku.
e. Pembebasan pemotongan dan/atau pemungutan PPh
Fasilitas ini diberikan kepada subjek pajak luar negeri atas penghasilan dari kegiatan investasi di PFII. Pembebasan pemotongan dan/atau pemungutan PPh juga berlaku atas pembelian hunian atau rumah tinggal yang tergolong sangat mewah di PFII oleh pihak yang memenuhi ketentuan.
2. Fasilitas Pajak Pertambahan Nilai (PPN)
Pasal 56 dan Pasal 57 mengatur fasilitas PPN tidak dipungut atas penyerahan BKP dan/atau JKP tertentu yang bersifat strategis serta impor BKP tertentu yang bersifat strategis.
Objek fasilitas tersebut antara lain:
Bangunan baru berupa rumah tapak, satuan rumah susun, kantor, toko atau pusat perbelanjaan, dan gudang bagi pihak tertentu di PFII.
Jasa sewa rumah, apartemen, kantor, toko, pusat perbelanjaan, dan gudang kepada pihak yang berkegiatan usaha, bertugas, atau berkedudukan di PFII.
Jasa konstruksi infrastruktur, seperti jalan, jembatan, pembangkit listrik energi baru terbarukan, jaringan telekomunikasi, fasilitas kesehatan, pendidikan, dan infrastruktur lainnya.
Impor barang modal yang dibutuhkan untuk pembangunan dan pengembangan PFII.
Dewan PFII juga dapat mengusulkan jenis BKP dan JKP strategis lainnya kepada Menteri Keuangan.
3. Pengecualian Pajak Penjualan atas Barang Mewah (PPnBM)
Berdasarkan Pasal 59, pengecualian PPnBM diberikan atas penyerahan kelompok hunian mewah kepada orang pribadi, badan, dan/atau kementerian atau lembaga yang berkegiatan usaha, bertugas, berkedudukan, atau bertempat tinggal di PFII.
Pemberian fasilitas ini tetap mengikuti ketentuan lebih lanjut yang diatur melalui Peraturan Menteri.
4. Pembebasan Bea Masuk
Pasal 60 mengatur pembebasan bea masuk atas impor barang yang digunakan untuk pembangunan dan pengembangan PFII.
Dewan PFII dapat menetapkan daftar barang yang memperoleh fasilitas tersebut. Ketentuan teknis mengenai pemberian pembebasan bea masuk selanjutnya diatur melalui Peraturan Menteri.
5. Perlakuan Khusus Pajak atas Warisan
Pasal 61 mengatur bahwa pajak atas warisan tidak diberlakukan di PFII sepanjang memenuhi dua persyaratan.
Pertama, harta yang diwariskan terdaftar pada family office di PFII. Kedua, pewaris merupakan WNA yang juga terdaftar pada family office tersebut.
Artinya, perlakuan khusus ini tidak berlaku secara umum untuk seluruh warisan maupun seluruh wajib pajak yang berada di PFII.
6. PPh Final 0% atas Pendanaan Modal Awal LP PFII
Selain fasilitas di atas, Pasal 62 mengatur PPh final dengan tarif 0% atas penghasilan dari pengalihan harta berupa hibah dan penerimaan harta hibahan dalam rangka pendanaan modal awal LP PFII.
Dasar pengenaan pajaknya menggunakan nilai buku fiskal sesuai pembukuan pihak yang mengalihkan harta. Pajak terutang pada saat pengalihan harta dilakukan.
Jangka Waktu dan Penerapan Fasilitas Pajak PFII
Tidak semua fasilitas PPh diberikan dengan jangka waktu yang sama. Pasal 48 UU 6/2026 menetapkan fasilitas PPh selama 50 tahun untuk kegiatan sektor inti PFII, yaitu kegiatan usaha sektor keuangan dan kegiatan investasi oleh subjek pajak luar negeri.
Sementara itu, kegiatan usaha penunjang sektor keuangan, sektor lainnya, LP PFII, dan LPJK PFII memperoleh fasilitas PPh dengan jangka waktu lebih singkat.
Fasilitas tersebut hanya berlaku atas penghasilan yang berasal dari PFII dan diberikan kepada pihak yang memenuhi kualifikasi tertentu. Ketentuan mengenai kriteria, jangka waktu, dan tata cara pemberian fasilitas PPh selanjutnya diatur melalui Peraturan Menteri.
Pihak yang Berhak Memperoleh Fasilitas Pajak PFII
Berdasarkan Pasal 47 UU 6/2026, penerima fasilitas perpajakan meliputi:
Pelaku usaha yang menjalankan kegiatan usaha di PFII.
Tenaga ahli sektor keuangan WNI maupun WNA yang memenuhi kriteria tertentu.
Hakim ad hoc yang berstatus WNA.
Subjek pajak luar negeri yang melakukan investasi di PFII.
LP PFII dan LPJK PFII.
Penerima fasilitas tetap harus memenuhi persyaratan sesuai jenis insentif yang dimanfaatkan.
Risiko dan Implikasi Jika Persyaratan Tidak Dipenuhi
Fasilitas pajak PFII bukan pembebasan kewajiban perpajakan tanpa persyaratan. Pasal 64 mengatur bahwa penerima fasilitas yang diketahui tidak memenuhi ketentuan dapat dikenai pencabutan fasilitas perpajakan.
Selain itu, fasilitas perpajakan yang telah dimanfaatkan wajib dibayar kembali beserta sanksi sesuai ketentuan peraturan perundang-undangan perpajakan. Untuk fasilitas kepabeanan, penerima fasilitas juga diwajibkan membayar kembali fasilitas yang telah dimanfaatkan beserta sanksi kepabeanan.
Penerima fasilitas juga tetap wajib memiliki NPWP, menyelenggarakan pembukuan atau pencatatan, melakukan pemotongan dan/atau pemungutan pajak, menyampaikan SPT, serta melaporkan pemanfaatan fasilitas sesuai Pasal 63.
Regulasi yang Berkaitan dengan Fasilitas Pajak PFII
Pengaturan utama fasilitas perpajakan PFII terdapat dalam UU Nomor 6 Tahun 2026 tentang Pusat Finansial Internasional Indonesia.
Pembentukan PFII sendiri merupakan tindak lanjut Pasal 248A UU Nomor 4 Tahun 2026 tentang Perubahan atas UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
Selain itu, UU 6/2026 mengamanatkan pengaturan lebih lanjut melalui Peraturan Menteri untuk sejumlah fasilitas PPh, PPN, PPnBM, dan kepabeanan. Oleh karena itu, penerapan fasilitas perlu memperhatikan peraturan pelaksana yang berlaku, bukan hanya ketentuan umum dalam undang-undang.
Kesimpulan
Fasilitas pajak PFII dalam UU 6/2026 mencakup berbagai insentif, mulai dari pengurangan PPh badan 100%, PPh final 0%, pengecualian penghasilan luar negeri, fasilitas PPN tidak dipungut, pengecualian PPnBM, hingga pembebasan bea masuk dan perlakuan khusus atas warisan.
Namun, fasilitas tersebut tidak berlaku otomatis bagi seluruh wajib pajak. Penerima harus memenuhi persyaratan, kualifikasi, jenis kegiatan usaha, dan ketentuan administratif yang ditetapkan. Pemahaman terhadap UU 6/2026 beserta peraturan pelaksananya menjadi penting agar pemanfaatan fasilitas perpajakan PFII sesuai ketentuan.
FAQ
1. Apa saja fasilitas pajak yang diberikan di PFII?
Meliputi fasilitas PPh, PPN tidak dipungut, pengecualian PPnBM, pembebasan bea masuk, dan perlakuan khusus atas warisan.
2. Apakah PPh badan di PFII mendapat pengurangan 100%?
Ya. Fasilitas diberikan kepada pelaku usaha sektor keuangan, sektor penunjang, sektor lainnya, LP PFII, dan LPJK PFII sesuai persyaratan.
3. Apakah fasilitas pajak PFII berlaku selama 50 tahun?
Jangka waktu 50 tahun berlaku untuk fasilitas PPh kegiatan sektor inti PFII, bukan seluruh jenis fasilitas perpajakan.
4. Apakah investor asing mendapatkan pembebasan PPh?
Subjek pajak luar negeri yang melakukan investasi di PFII dapat memperoleh pembebasan pemotongan dan/atau pemungutan PPh atas penghasilan dari kegiatan investasi sesuai ketentuan.
5. Apakah seluruh transaksi di PFII bebas PPN?
Tidak. Fasilitas PPN tidak dipungut hanya diberikan atas BKP dan JKP tertentu yang bersifat strategis serta impor BKP tertentu sesuai ketentuan.
6. Apa konsekuensi jika penerima fasilitas tidak memenuhi persyaratan?
Fasilitas dapat dicabut dan pajak yang telah memperoleh fasilitas wajib dibayar kembali beserta sanksi sesuai peraturan yang berlaku.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali