Pendahuluan
Benda sitaan dan barang sitaan dalam perpajakan merupakan istilah yang berkaitan dengan tindakan penyitaan dalam proses penegakan hukum dan penagihan pajak. Dalam konteks penagihan pajak, penyitaan dilakukan terhadap harta tertentu milik Penanggung Pajak sebagai jaminan untuk melunasi utang pajak dan biaya penagihan pajak. Ketentuan mengenai tindakan tersebut diatur, antara lain, dalam Undang-Undang Penagihan Pajak dengan Surat Paksa dan PMK 61 Tahun 2023.
Apa Itu Benda Sitaan dan Barang Sitaan?
Secara umum, benda sitaan adalah benda yang disita oleh negara untuk keperluan proses peradilan. Definisi tersebut digunakan dalam sejumlah regulasi yang berkaitan dengan pengelolaan benda sitaan dan proses hukum.
Sementara itu, dalam konteks penagihan pajak, istilah yang digunakan dalam ketentuan teknis adalah Barang Sitaan. Barang tersebut berasal dari objek sita yang dikuasai atau dimiliki Penanggung Pajak dan dikenai tindakan penyitaan untuk menjamin pelunasan utang pajak serta biaya penagihan pajak.
Dengan demikian, istilah benda sitaan memiliki cakupan penggunaan yang lebih luas dalam peraturan perundang-undangan, sedangkan barang sitaan pajak berkaitan secara khusus dengan tindakan penagihan pajak.
Fungsi atau Tujuan Penyitaan dalam Perpajakan
Penyitaan merupakan bagian dari rangkaian tindakan penagihan pajak. Tujuannya adalah menjamin pelunasan utang pajak ketika Penanggung Pajak belum memenuhi kewajibannya sesuai tahapan penagihan.
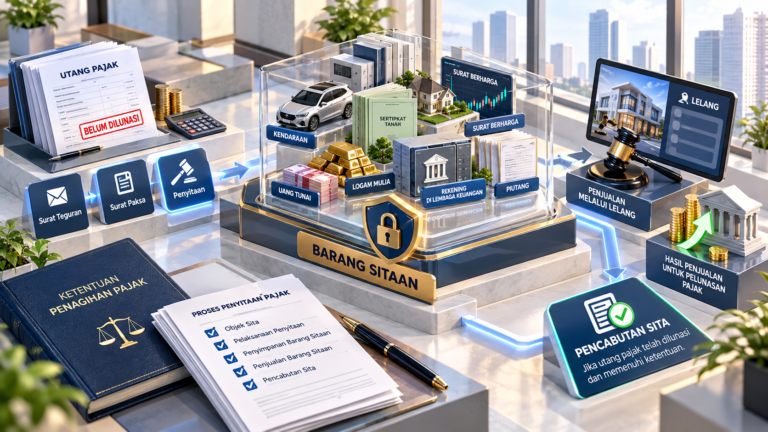
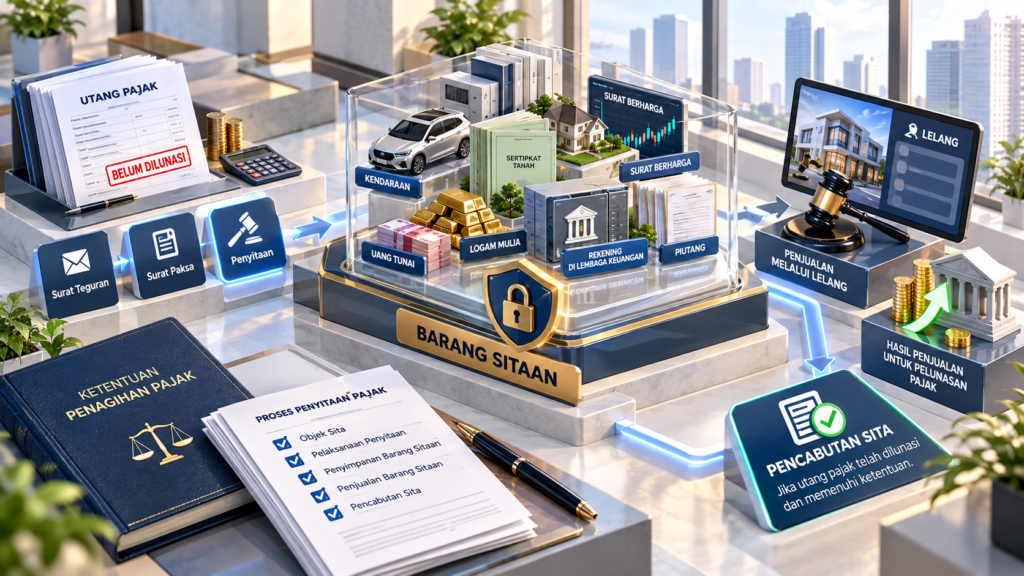
PMK 61 Tahun 2023 mengatur rangkaian tindakan penagihan, antara lain Surat Teguran, Surat Paksa, penyitaan, penjualan barang sitaan, pencegahan, dan penyanderaan dalam kondisi yang memenuhi persyaratan.
Penyitaan bukan berarti seluruh harta Penanggung Pajak secara otomatis menjadi milik negara. Barang tersebut tetap memiliki hubungan kepemilikan dengan Penanggung Pajak sampai dilakukan tindakan lebih lanjut sesuai ketentuan.
Baca Juga: Panduan Pajak Perusahaan Pengelolaan Aset
Cara Kerja atau Penerapan Penyitaan Pajak
Penyitaan dalam penagihan pajak dilakukan setelah tahapan tertentu terpenuhi. Dalam kondisi normal, setelah Surat Paksa diberitahukan dan utang pajak belum dilunasi dalam jangka waktu yang ditentukan, Pejabat dapat menerbitkan surat perintah melaksanakan penyitaan dan Jurusita Pajak melaksanakan penyitaan.
Objek sita dapat berupa barang bergerak maupun barang tidak bergerak. Barang bergerak antara lain uang tunai, logam mulia, harta kekayaan yang tersimpan pada lembaga jasa keuangan, surat berharga, piutang, dan penyertaan modal. Sementara itu, barang tidak bergerak dapat berupa tanah dan/atau bangunan serta kapal dengan ukuran tertentu.
Pada prinsipnya, penyitaan mendahulukan barang bergerak. Namun, dalam keadaan tertentu, penyitaan dapat langsung dilakukan terhadap barang tidak bergerak. Nilai barang yang disita diupayakan cukup untuk melunasi utang pajak dan biaya penagihan pajak.
Sebagai contoh, apabila Penanggung Pajak memiliki tunggakan pajak yang telah masuk tahap penagihan aktif dan tidak melunasinya setelah Surat Paksa, Jurusita Pajak dapat melakukan penyitaan terhadap aset yang memenuhi ketentuan.
Perhitungan Singkat
Tidak terdapat rumus pajak khusus untuk menghitung nilai barang sitaan. Namun, nilai objek sita berkaitan dengan jumlah utang pajak dan biaya penagihan pajak yang harus dilunasi.
Sebagai ilustrasi, apabila utang pajak dan biaya penagihan berjumlah Rp500 juta, penyitaan dilakukan terhadap aset yang nilainya diperkirakan cukup untuk memenuhi jumlah tersebut. Apabila nilai barang sitaan ternyata tidak mencukupi, penyitaan tambahan dapat dilakukan sesuai ketentuan.
Pihak yang Berkaitan
Pihak utama dalam proses ini adalah Penanggung Pajak, Pejabat, dan Jurusita Pajak. Penanggung Pajak merupakan pihak yang bertanggung jawab atas pelunasan utang pajak, sedangkan Jurusita Pajak melaksanakan tindakan penagihan sesuai kewenangan yang diberikan.
Direktorat Jenderal Pajak melalui unit kerja terkait menjalankan administrasi penagihan. Dalam proses penjualan melalui lelang, Kantor Pelayanan Kekayaan Negara dan Lelang (KPKNL) dapat melaksanakan lelang sesuai ketentuan lelang yang berlaku.
Risiko atau Implikasi bagi Penanggung Pajak
Penyitaan merupakan tindakan penagihan aktif sehingga dapat berdampak langsung terhadap penguasaan dan penggunaan aset Penanggung Pajak. Apabila utang pajak tetap tidak dilunasi setelah penyitaan, barang sitaan dapat dijual melalui lelang atau, untuk jenis tertentu, digunakan, dijual, dan/atau dipindahbukukan sesuai ketentuan.
Barang sitaan yang dijual melalui lelang dapat berupa barang bergerak maupun tidak bergerak. Hasil penjualan tersebut digunakan untuk pelunasan utang pajak dan biaya penagihan pajak, kemudian hasilnya disetorkan ke kas negara.
Namun, penyitaan tidak selalu berakhir dengan penjualan. Apabila Penanggung Pajak telah melunasi utang pajak dan biaya penagihan pajak, pencabutan sita dapat dilakukan sesuai ketentuan.
Regulasi yang Berkaitan
Ketentuan dasar penagihan pajak dengan Surat Paksa terdapat dalam UU Nomor 19 Tahun 1997 tentang Penagihan Pajak dengan Surat Paksa, sebagaimana telah diubah dengan UU Nomor 19 Tahun 2000. Kedua regulasi tersebut masih menjadi dasar hukum dalam mekanisme penagihan pajak dengan Surat Paksa.
Ketentuan teknis yang berlaku saat ini antara lain PMK Nomor 61 Tahun 2023 tentang Tata Cara Pelaksanaan Penagihan Pajak atas Jumlah Pajak yang Masih Harus Dibayar. PMK tersebut menggantikan PMK 189/PMK.03/2020 dan mengatur penyitaan, penyimpanan, pencabutan sita, serta penjualan barang sitaan.
Sementara itu, pelaksanaan lelang barang sitaan pajak berkaitan dengan ketentuan petunjuk pelaksanaan lelang, termasuk PMK Nomor 122 Tahun 2023. Regulasi tersebut memasukkan lelang eksekusi benda sitaan pajak sebagai salah satu jenis lelang eksekusi.
Kesimpulan
Benda sitaan dan barang sitaan dalam perpajakan berkaitan dengan tindakan penyitaan sebagai bagian dari proses penagihan pajak. Dalam konteks penagihan pajak, barang bergerak dan tidak bergerak tertentu dapat menjadi objek sita untuk menjamin pelunasan utang pajak dan biaya penagihan pajak.
Penanggung Pajak perlu memahami bahwa penyitaan merupakan bagian dari tahapan penagihan yang memiliki prosedur dan konsekuensi hukum. Apabila utang pajak dilunasi sesuai ketentuan, pencabutan sita dapat dilakukan; sedangkan apabila tidak dilunasi, barang sitaan dapat ditindaklanjuti melalui mekanisme penjualan yang diatur dalam peraturan perpajakan.
FAQ
1. Apa yang dimaksud dengan benda sitaan dalam perpajakan?
Secara umum, benda sitaan merupakan benda yang disita negara untuk kepentingan proses peradilan. Dalam penagihan pajak, istilah yang digunakan dalam ketentuan teknis adalah barang sitaan yang berkaitan dengan pelunasan utang pajak.
2. Apa saja yang dapat menjadi barang sitaan pajak?
Barang sitaan dapat berupa barang bergerak seperti uang, logam mulia, harta pada lembaga jasa keuangan, surat berharga, piutang, dan penyertaan modal. Barang tidak bergerak antara lain tanah, bangunan, dan kapal dengan kriteria tertentu.
3. Apakah barang sitaan langsung menjadi milik negara?
Tidak. Penyitaan merupakan tindakan penagihan untuk menjamin pelunasan utang pajak. Barang sitaan dapat ditindaklanjuti melalui lelang atau mekanisme lain yang diatur apabila utang pajak belum dilunasi.
4. Kapan barang sitaan dapat dikembalikan?
Pencabutan sita dapat dilakukan, antara lain, apabila Penanggung Pajak telah melunasi utang pajak dan biaya penagihan pajak atau terdapat kondisi lain yang memenuhi ketentuan.
5. Apakah semua barang sitaan harus dilelang?
Tidak. PMK 61 Tahun 2023 mengatur barang sitaan yang penjualannya dilakukan melalui lelang dan jenis tertentu yang dikecualikan dari penjualan secara lelang, seperti uang tunai, sejumlah surat berharga, piutang, penyertaan modal, serta barang yang mudah rusak atau cepat busuk
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali