Pendahuluan
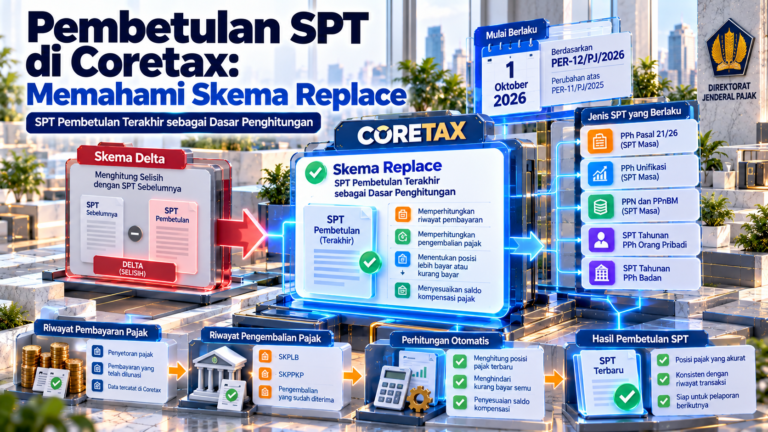
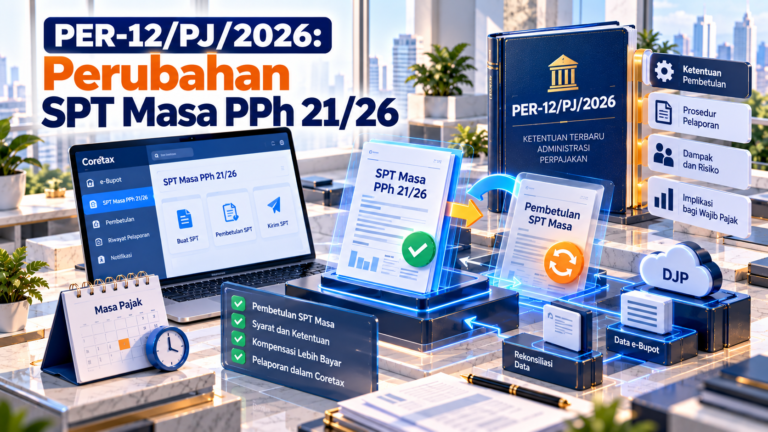
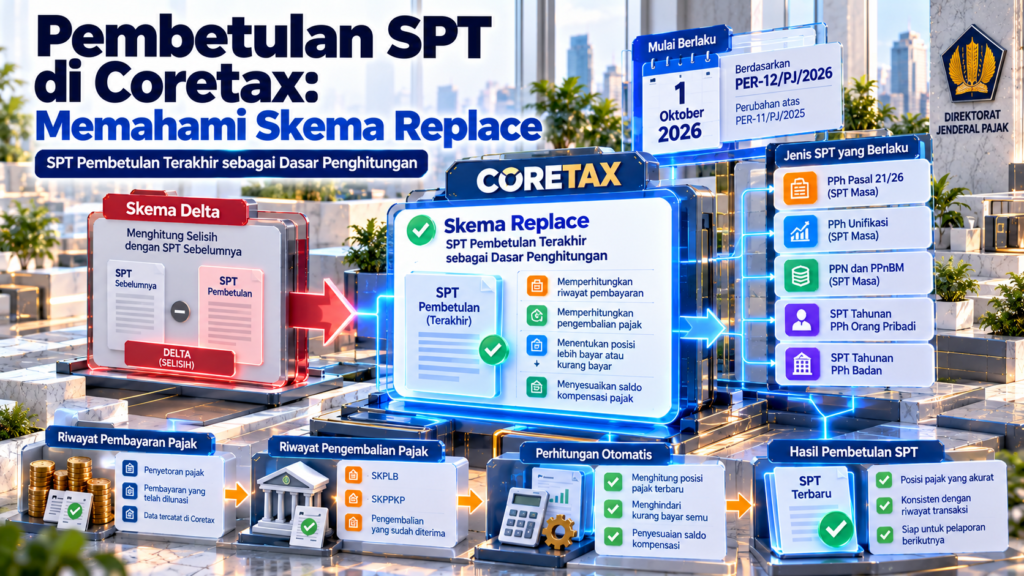
Pembetulan SPT di Coretax mengalami perubahan sejak 1 Oktober 2026. Melalui Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026, Direktorat Jenderal Pajak (DJP) kembali menerapkan skema replace untuk menggantikan mekanisme delta yang sebelumnya digunakan dalam sistem Coretax.
Perubahan ini penting dipahami oleh Wajib Pajak karena memengaruhi cara sistem menghitung posisi kurang bayar atau lebih bayar setelah pembetulan. Mekanisme baru juga memperhitungkan riwayat pembayaran dan pengembalian pajak agar pembetulan tidak menimbulkan perhitungan yang keliru.
Apa Itu Skema Replace dalam Pembetulan SPT?
Skema replace merupakan mekanisme pembetulan yang menjadikan SPT pembetulan terakhir sebagai dasar untuk menentukan hak dan kewajiban perpajakan Wajib Pajak. Dengan pendekatan ini, angka yang dilaporkan dalam SPT pembetulan mencerminkan nilai keseluruhan setelah koreksi, bukan hanya selisih terhadap SPT sebelumnya.
Sebelumnya, Coretax menggunakan skema delta, yaitu mekanisme yang memperhitungkan selisih antara SPT pembetulan dan SPT yang dibetulkan. Perubahan melalui PER-12/PJ/2026 mengembalikan pendekatan penggantian SPT dengan tetap memperhitungkan riwayat pembayaran dan pengembalian yang sudah terjadi.
Mengapa Skema Delta Diganti?
Dalam penerapannya, skema delta dapat menimbulkan persoalan ketika Wajib Pajak membetulkan SPT yang sebelumnya berstatus lebih bayar. Misalnya, nilai lebih bayar dikoreksi menjadi lebih kecil atau nihil, sementara pengembalian dari SPT awal belum diterima.
Jika sistem hanya memperhitungkan selisih, kondisi tersebut berpotensi memunculkan tagihan kurang bayar yang tidak mencerminkan posisi kewajiban sebenarnya. Situasi ini sering disebut sebagai kurang bayar semu.
Skema replace dirancang untuk memperhitungkan posisi SPT terbaru bersama riwayat pembayaran dan pengembalian pajak. Dengan demikian, sistem dapat menentukan posisi pajak setelah pembetulan secara lebih menyeluruh.
Cara Kerja Skema Replace di Coretax
Dalam skema replace dengan calculation rule, Coretax menggunakan SPT pembetulan terakhir sebagai dasar penghitungan. Sistem juga memperhitungkan pembayaran atau penyetoran pajak yang telah dilunasi serta kelebihan pembayaran yang sudah dikembalikan melalui produk hukum, seperti Surat Ketetapan Pajak Lebih Bayar (SKPLB) atau Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP).
Penerapannya mencakup pembetulan SPT Masa PPh Pasal 21/26, PPh Unifikasi, PPN dan PPnBM, serta SPT Tahunan PPh Orang Pribadi dan Badan. Ketentuan ini berlaku untuk pembetulan yang disampaikan sejak 1 Oktober 2026 atas periode pajak tahun 2025 dan seterusnya melalui Coretax.
Wajib Pajak tetap perlu memeriksa data SPT, pembayaran, dan pengembalian sebelum mengirimkan pembetulan. Mekanisme otomatis tidak menghilangkan tanggung jawab untuk memastikan angka dan dokumen yang dilaporkan sudah benar.
Baca Juga: PER-12/PJ/2026 Perubahan SPT Masa PPh 21/26
Contoh Sederhana Pembetulan SPT
Misalnya, perusahaan melaporkan SPT dengan posisi lebih bayar Rp100 juta dan mengajukan pengembalian. Sebelum pengembalian diproses, perusahaan menemukan kesalahan pencatatan dan membetulkan SPT sehingga lebih bayar yang benar menjadi Rp30 juta.
Dalam skema replace, SPT pembetulan dengan nilai lebih bayar Rp30 juta menjadi dasar penentuan posisi pajak terbaru. Sistem juga memperhitungkan apakah ada pembayaran atau pengembalian yang telah terealisasi, sehingga koreksi tidak semata-mata diperlakukan sebagai selisih Rp70 juta tanpa mempertimbangkan riwayat transaksi pajak.
Contoh tersebut bersifat ilustratif. Hasil akhir tetap bergantung pada data pembayaran, status pengembalian, dan ketentuan yang berlaku untuk jenis SPT terkait.
Penyesuaian Saldo Kompensasi Pajak
Perubahan lain yang perlu diperhatikan adalah pembaruan saldo kompensasi secara otomatis. Apabila pembetulan SPT Masa PPh Pasal 21/26 atau PPN mengubah jumlah lebih bayar, Coretax akan menyesuaikan saldo kompensasi yang tercatat dalam sistem.
Penyesuaian tersebut dapat menghasilkan saldo positif maupun negatif. Saldo negatif tidak selalu berarti terdapat kesalahan sistem, tetapi dapat menunjukkan bahwa kompensasi yang sebelumnya tercatat atau telah digunakan perlu dikoreksi karena hak kompensasinya berkurang.
Nilai penyesuaian tersebut akan diperhitungkan secara otomatis pada SPT Masa berstatus normal pertama yang disampaikan berikutnya. Oleh karena itu, Wajib Pajak perlu memantau saldo kompensasi dan memastikan SPT berikutnya disampaikan dengan data yang sesuai.
Pihak yang Berkaitan
Penerapan skema replace berkaitan langsung dengan Wajib Pajak yang melakukan pembetulan SPT, termasuk PKP, pemotong PPh Pasal 21/26, pemotong atau pemungut PPh Unifikasi, serta Wajib Pajak Orang Pribadi dan Badan.
Bagian keuangan, akuntansi, dan perpajakan perlu memastikan konsistensi antara pembukuan, bukti transaksi, pembayaran pajak, dan SPT. Konsultan pajak juga dapat membantu menelaah dampak pembetulan serta memeriksa kesesuaian data sebelum pelaporan dilakukan.
Risiko dan Implikasi bagi Wajib Pajak
Kesalahan dalam melakukan pembetulan dapat memengaruhi posisi kurang bayar atau lebih bayar, saldo kompensasi, dan pilihan tindak lanjut atas kelebihan pembayaran. Karena itu, pembetulan tidak sebaiknya dilakukan hanya untuk mengubah satu angka tanpa memeriksa dampaknya terhadap keseluruhan SPT dan riwayat pembayaran.
PER-12/PJ/2026 juga mengatur penghentian tindak lanjut atas permohonan pengembalian tertentu apabila SPT lebih bayar dibetulkan, sepanjang persyaratan dan batas proses yang ditentukan dalam Pasal 129A terpenuhi. Ketentuan ini perlu diperhatikan terutama ketika permohonan pengembalian masih berjalan.
Selain itu, Wajib Pajak perlu memahami ketentuan peralihan. Berkas yang telah disampaikan sebelum 1 Oktober 2026 dan masih diproses tetap ditindaklanjuti berdasarkan ketentuan sebelumnya, sedangkan pembetulan atas periode pajak 2024 dan sebelumnya mengikuti aturan peralihan sistem lama yang relevan.
Regulasi yang Berkaitan
Ketentuan skema replace diatur melalui PER-12/PJ/2026, yang merupakan perubahan atas PER-11/PJ/2025. PER-11/PJ/2025 sebelumnya mengatur ketentuan PPh, PPN, PPnBM, dan bea meterai dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan.
PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026. Ketentuan peralihan, mekanisme penghitungan, dan contoh penerapannya dapat ditelaah dalam peraturan beserta lampirannya.
Kesimpulan
Pembetulan SPT di Coretax melalui skema replace menjadikan SPT pembetulan terakhir sebagai dasar penentuan hak dan kewajiban perpajakan. Mekanisme ini memperhitungkan riwayat pembayaran, pengembalian pajak, dan saldo kompensasi untuk mengurangi risiko perhitungan kurang bayar semu.
Wajib Pajak perlu memastikan data pembukuan, pembayaran, dan pelaporan konsisten sebelum menyampaikan pembetulan. Pemahaman terhadap PER-12/PJ/2026 beserta ketentuan peralihannya juga penting agar proses pembetulan dilakukan sesuai aturan yang berlaku.
FAQ Pembetulan SPT di Coretax
1. Kapan skema replace mulai berlaku?
Skema replace mulai berlaku pada 1 Oktober 2026 untuk pembetulan SPT periode pajak tahun 2025 dan seterusnya yang disampaikan melalui Coretax.
2. Apa perbedaan skema replace dan delta?
Skema replace menjadikan nilai SPT pembetulan sebagai dasar terbaru, sedangkan skema delta menghitung selisih antara SPT pembetulan dan SPT sebelumnya.
3. Jenis SPT apa saja yang menggunakan skema replace?
Cakupannya meliputi SPT Masa PPh Pasal 21/26, PPh Unifikasi, PPN dan PPnBM, serta SPT Tahunan PPh Orang Pribadi dan Badan.
4. Apakah pembayaran pajak sebelumnya tetap diperhitungkan?
Ya. Coretax memperhitungkan pembayaran yang telah dilunasi serta kelebihan pembayaran yang sudah dikembalikan melalui produk hukum yang relevan.
5. Bagaimana jika saldo kompensasi berubah setelah pembetulan?
Coretax akan menyesuaikan saldo kompensasi secara otomatis. Penyesuaian tersebut diperhitungkan pada SPT Masa berstatus normal pertama yang disampaikan berikutnya.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali