Pendahuluan
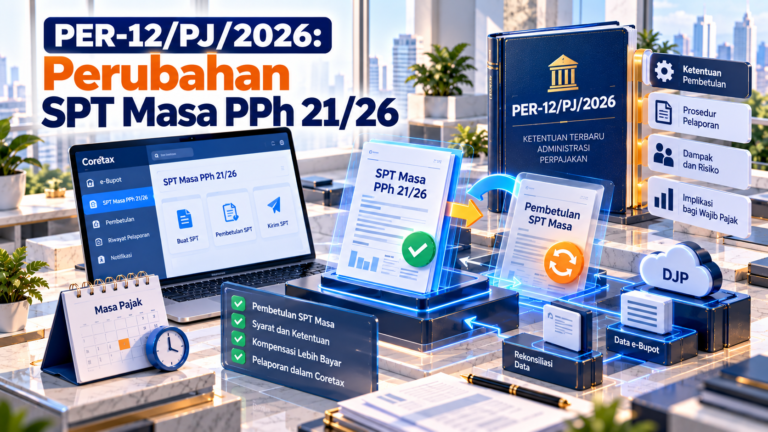
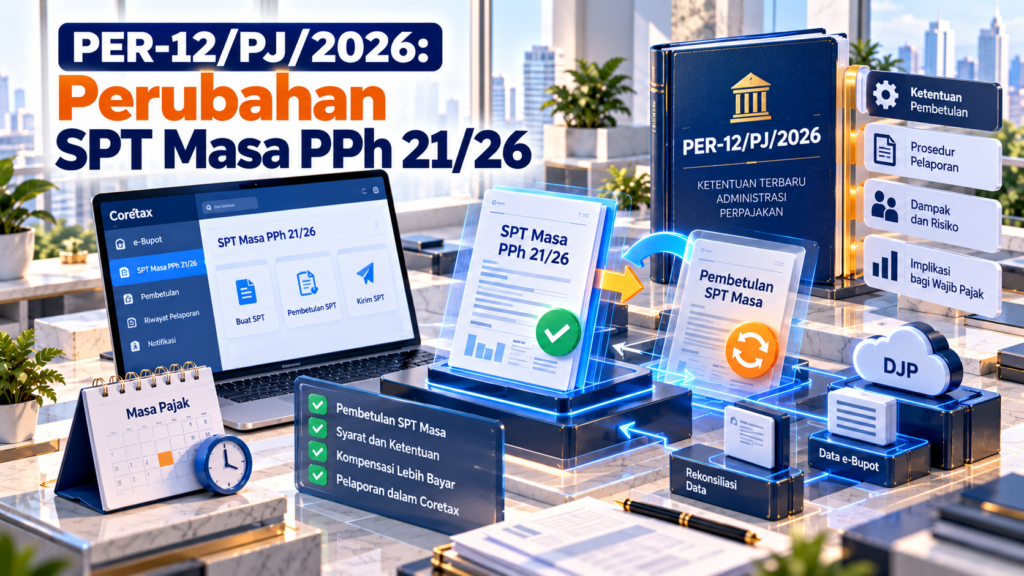
PER-12/PJ/2026 membawa perubahan penting dalam mekanisme pembetulan SPT Masa PPh 21/26 melalui sistem Coretax DJP. Peraturan ini mengubah ketentuan sebelumnya dalam PER-11/PJ/2025, terutama mengenai cara sistem menghitung kewajiban pajak ketika wajib pajak melakukan pembetulan SPT.
Mulai 1 Oktober 2026, pembetulan SPT Masa PPh 21/26 menggunakan mekanisme replace dengan calculation rule. Perubahan ini membuat SPT pembetulan terakhir menjadi dasar penghitungan hak dan kewajiban pajak, dengan tetap memperhitungkan pembayaran pajak yang telah dilakukan sebelumnya.
Apa Itu Perubahan Pembetulan SPT Masa PPh 21/26?
Pembetulan SPT Masa PPh 21/26 merupakan proses untuk memperbaiki SPT yang sebelumnya telah disampaikan apabila terdapat kesalahan atau data yang perlu diperbaiki. PER-12/PJ/2026 mengatur bahwa pembetulan tetap dapat dilakukan sepanjang Direktur Jenderal Pajak belum melakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka terhadap masa pajak yang bersangkutan.
Perubahan utama terletak pada mekanisme penghitungan. Sebelumnya, sistem Coretax menggunakan pendekatan delta, yaitu memperhitungkan selisih antara SPT sebelumnya dan SPT pembetulan.
Melalui PER-12/PJ/2026, mekanisme tersebut diganti dengan konsep replace. Artinya, SPT pembetulan terakhir menjadi dasar utama untuk menentukan posisi pajak setelah memperhitungkan pembayaran yang telah dilakukan.
Tujuan Perubahan Mekanisme Pembetulan SPT
Perubahan tersebut bertujuan memberikan kepastian dalam administrasi perpajakan sekaligus mengurangi persoalan yang dapat muncul ketika data SPT diperbaiki.
Salah satu persoalan yang menjadi perhatian adalah munculnya kondisi yang disebut sebagai kurang bayar semu. Kondisi ini dapat terjadi ketika pembetulan mengubah nilai lebih bayar, sementara pembayaran atau kelebihan pembayaran sebelumnya belum sepenuhnya diproses.
Dengan mekanisme baru, pembayaran PPh 21/26 yang telah dilakukan untuk masa pajak tersebut tetap diperhitungkan dalam menentukan posisi pajak pada SPT pembetulan.
Baca Juga: Penandatangan SPT PPh 21/26 di Coretax, Apa yang Berubah
Bagaimana Perubahan SPT Masa PPh 21/26 Diterapkan?
Dalam mekanisme baru, seluruh PPh 21 dan/atau PPh 26 yang telah disetor sebelum pembetulan diperhitungkan dalam menentukan apakah SPT pembetulan menghasilkan kurang bayar, lebih bayar, atau nihil.
Sebagai contoh sederhana, pemberi kerja telah menyetor PPh 21 sebesar Rp100 juta untuk suatu masa pajak. Setelah dilakukan koreksi data penghasilan dan pemotongan, pajak yang seharusnya terutang berdasarkan SPT pembetulan menjadi Rp90 juta.
Dalam kondisi tersebut, pembayaran Rp100 juta yang telah dilakukan tetap diperhitungkan. Selisih Rp10 juta menjadi posisi lebih bayar berdasarkan SPT pembetulan, sesuai dengan mekanisme administrasi yang berlaku.
Dengan demikian, pembetulan tidak sekadar menghitung selisih antara SPT lama dan SPT baru. Sistem memperhitungkan riwayat pembayaran yang telah dilakukan untuk masa pajak tersebut.
Bagaimana Jika SPT Pembetulan Menimbulkan Lebih Bayar?
PER-12/PJ/2026 juga mengatur penyesuaian terhadap saldo kompensasi lebih bayar PPh 21/26.
Apabila SPT pembetulan menghasilkan lebih bayar dan kelebihan tersebut dikompensasikan ke masa pajak berikutnya, saldo kompensasi akan disesuaikan. Nilai penyesuaian dapat berupa positif maupun negatif dan diperhitungkan dalam SPT Masa PPh 21/26 berstatus normal untuk masa pajak berikutnya yang pertama kali disampaikan.
Ketentuan ini penting bagi pemberi kerja yang memiliki saldo kompensasi karena perubahan nilai pajak pada masa pajak sebelumnya dapat memengaruhi posisi kompensasi pada masa berikutnya.
Pihak yang Berkaitan
Pihak yang paling terdampak oleh perubahan ini adalah Pemotong PPh 21/26, termasuk pemberi kerja dan instansi pemerintah yang berkewajiban menghitung, memotong, menyetor, serta melaporkan PPh 21/26.
Direktorat Jenderal Pajak melalui sistem Coretax juga memiliki peran penting karena mekanisme penghitungan dan penyesuaian saldo kompensasi dilakukan dalam sistem administrasi perpajakan.
Selain itu, konsultan pajak dan pihak yang menangani administrasi perpajakan perusahaan perlu memahami perubahan tersebut agar proses pembetulan SPT dilakukan berdasarkan ketentuan terbaru.
Risiko dan Implikasi bagi Wajib Pajak
Perubahan mekanisme pembetulan membuat rekonsiliasi antara data SPT, bukti pemotongan, dan pembayaran pajak menjadi semakin penting. Kesalahan dalam data yang diperbaiki dapat memengaruhi posisi kurang bayar, lebih bayar, maupun saldo kompensasi pada masa berikutnya.
Wajib pajak juga perlu memperhatikan masa pajak yang dibetulkan dan riwayat pembayaran yang telah dilakukan. Pemahaman terhadap mekanisme replace akan membantu menghindari kesalahan dalam membaca hasil penghitungan Coretax.
PER-12/PJ/2026 juga menetapkan ketentuan peralihan. Pembetulan yang disampaikan setelah peraturan berlaku untuk masa pajak sejak Januari 2025 dan seterusnya mengikuti ketentuan baru, sedangkan proses yang telah disampaikan sebelum berlakunya peraturan dan masih dalam penyelesaian mengikuti ketentuan sebelumnya.
Regulasi yang Berkaitan
Perubahan ini diatur dalam PER-12/PJ/2026 tentang Perubahan atas PER-11/PJ/2025. PER-11/PJ/2025 sebelumnya mengatur pelaporan PPh, PPN, PPnBM, dan bea meterai dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan.
PER-12/PJ/2026 ditetapkan pada 28 September 2026 dan mulai berlaku pada 1 Oktober 2026. Ketentuan pembetulan SPT Masa PPh 21/26 secara khusus terdapat dalam perubahan Pasal 12 serta ketentuan mengenai saldo kompensasi pada Pasal 13A dan 13B.
Kesimpulan
PER-12/PJ/2026 mengubah mekanisme pembetulan SPT Masa PPh 21/26 dalam Coretax DJP. Mulai 1 Oktober 2026, pembetulan menggunakan mekanisme replace dengan calculation rule, sehingga SPT pembetulan terakhir menjadi dasar penghitungan dengan tetap memperhitungkan pembayaran pajak yang telah dilakukan.
Perubahan ini juga berdampak pada pengelolaan saldo kompensasi lebih bayar. Karena itu, wajib pajak perlu memastikan data SPT, pembayaran PPh 21/26, dan saldo kompensasi telah direkonsiliasi sebelum melakukan pembetulan.
FAQ Perubahan SPT Masa PPh 21/26
1. Kapan perubahan mekanisme pembetulan SPT mulai berlaku?
Mekanisme baru berdasarkan PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026.
2. Apa perubahan utama dalam pembetulan SPT PPh 21/26?
Perubahan utamanya adalah penggunaan mekanisme replace dengan calculation rule. SPT pembetulan terakhir menjadi dasar penghitungan dengan tetap memperhitungkan PPh 21/26 yang telah disetor sebelumnya.
3. Apakah SPT Masa PPh 21/26 masih dapat dibetulkan?
Ya. Pembetulan dapat dilakukan sepanjang DJP belum melakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka terhadap masa pajak yang bersangkutan.
4. Apa yang terjadi jika pembetulan menghasilkan lebih bayar?
Apabila lebih bayar dikompensasikan, saldo kompensasi akan disesuaikan. Penyesuaian tersebut dapat bernilai positif atau negatif dan diperhitungkan pada SPT Masa PPh 21/26 normal berikutnya yang pertama kali disampaikan.
5. Apakah pembayaran PPh 21/26 sebelumnya tetap diperhitungkan?
Ya. PPh 21 dan/atau PPh 26 yang telah disetor untuk masa pajak yang dibetulkan diperhitungkan dalam menentukan posisi pajak setelah pembetulan.
Baca Juga: Jasa Konsultan Pajak Konsultan pajak Jakarta, Konsultan Pajak Jakarta Barat, Konsultan Pajak Jakarta Selatan, Konsultan Pajak Jakarta Timur, Konsultan Pajak Jakata Utara, Konsultan Pajak Cileungsi, Konsultan Pajak Cibitung, konsultan Pajak Cikarang, konsultan Pajak Cibubur, konsultan Pajak Depok, Konsultan Pajak Bogor, Konsultan Pajak Karawang, Konsultan Pajak Purwakarta,Konsultan Pajak Bali